Alors même qu’aucune fin n’est en vue pour la pénurie de mémoire, le marché des smartphones est tombé à un niveau jamais atteint depuis plus d’une décennie. Selon le cabinet d’analyse de marché Counterpoint Research, cet été dernier, les livraisons de nouveaux smartphones ont chuté de 20 % d’une année sur l’autre, atteignant leur niveau le plus bas au troisième trimestre depuis 2012. Le cabinet indique que des hausses « incessantes » des prix du DRAM et du NAND ont entraîné des coûts matériels « fortement gonflés », aggravant davantage les pénuries d’approvisionnement existantes et « perturbant fortement » les livraisons.
Plutôt que d’en subir un contrecoup temporaire, les fabricants d’équipements d’origine (OEMs) répercutent naturellement ces coûts sur les consommateurs. En conséquence, les prix mondiaux au détail des smartphones augmentent de 20 % depuis le début de l’année, sans signe de correction de cap dans l’immédiat. Counterpoint souligne que l’effet des pénuries de mémoire sur le marché est si significatif qu’il modifie le comportement des consommateurs. Les gens réagissent en conservant leurs téléphones existants plus longtemps, et envisagent de plus en plus des appareils reconditionnés. Fait intéressant, en même temps, certains optent pour des appareils premium plus coûteux. Par ailleurs, les fabricants ajustent leurs stratégies pour « protéger leur rentabilité ». Rien de nouveau là-dedans.
Ce qui est nouveau est la manière dont les pénuries affectent les acteurs dominants de l’industrie. Samsung demeure le plus grand fabricant de téléphones au monde. Sa part de marché a augmenté de quatre points de pourcentage pour atteindre 23 % au cours du dernier trimestre, malgré une baisse de 3 % du volume des expéditions d’une année sur l’autre. Parmi d’autres facteurs, Counterpoint attribue les performances de Samsung en partie à une demande précoce « robuste » pour le Galaxy Fold 8 après son lancement début août.
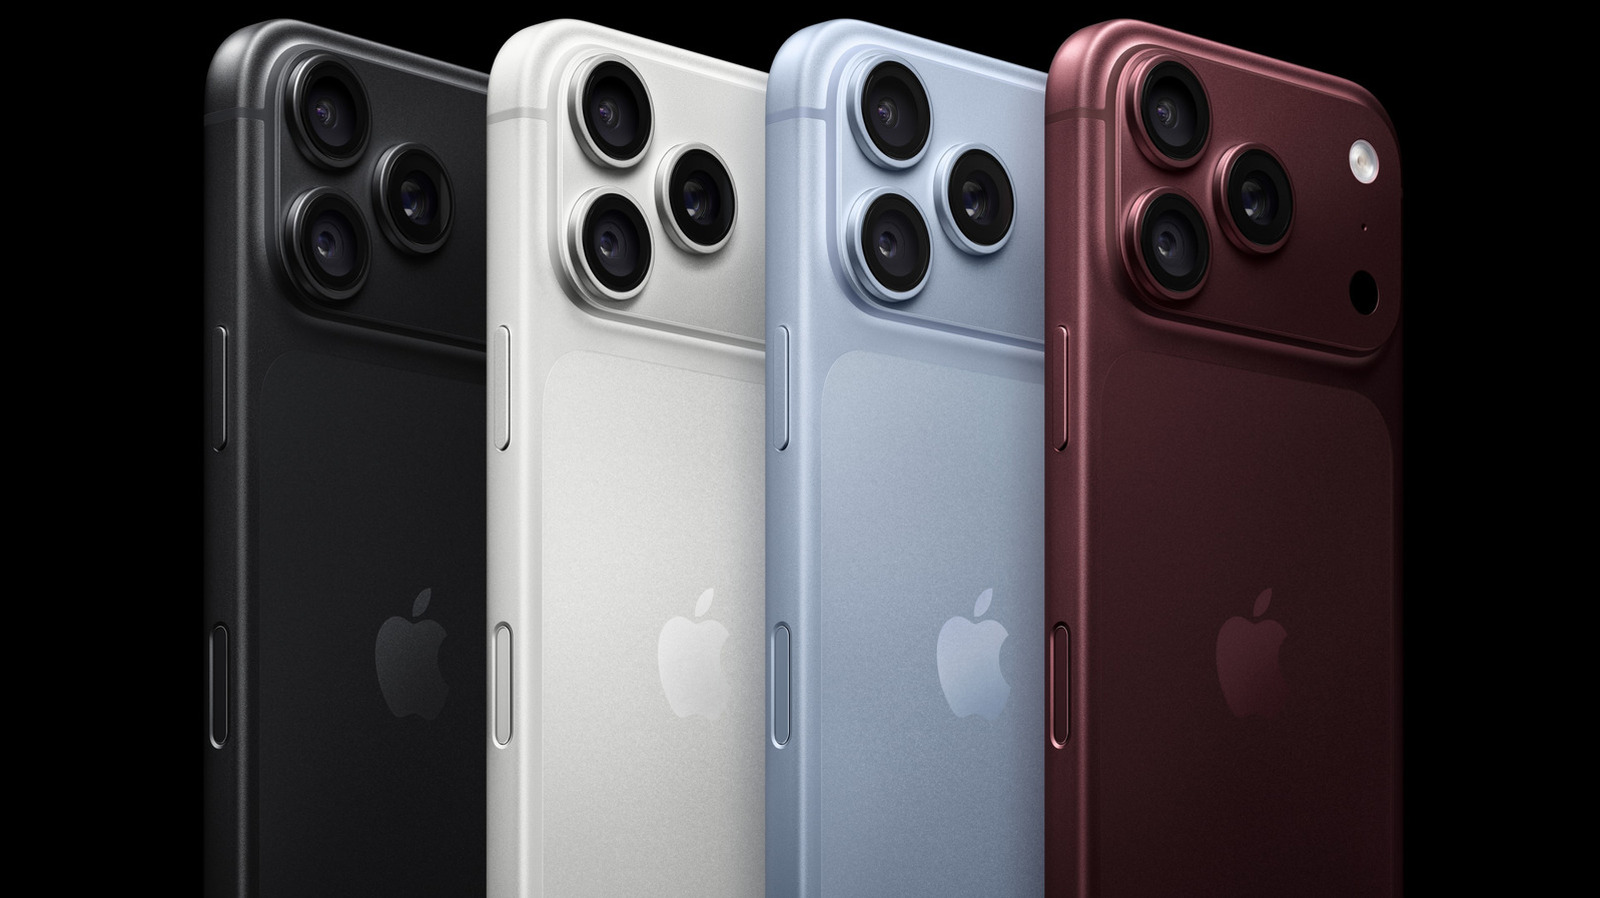
Apple a également connu un trimestre solide malgré une baisse du volume des expéditions. Pour la première fois dans un Q3, l’entreprise a capturé plus de 20 % du marché, sa part passant de 18 % à 22 % d’une année sur l’autre. Cela est quelque peu surprenant sachant qu’Apple n’a pas encore lancé le modèle de base iPhone 18. Counterpoint attribue la position actuelle de l’entreprise à un lancement réussi de l’iPhone 18 Pro et à une « dynamique soutenue » provenant de l’iPhone 17.
En revanche, le trio chinois composé de Xiaomi, Oppo et Vivo a connu un trimestre Q3 terrible. En raison d’une chute des expéditions de plus de 30 % d’une année sur l’autre, la part de marché de Xiaomi se situe à 10 %, en baisse par rapport à 14 % l’année précédente. Oppo et Vivo s’en sortent à peine mieux, voyant leurs livraisons chuter de plus de 20 % par rapport au troisième trimestre 2025. En conséquence, leurs parts de marché sont tombées à 9 % et 8 % respectivement.
À l’avenir, Counterpoint indique que les perspectives pour le reste de 2026 « restent difficiles », avec un accent plus marqué sur les appareils haut de gamme « qui devraient probablement se poursuivre ». Joie.